Si has llegado buscando la lluvia de millones europeos que iba a pagarte las placas, la respuesta corta es que esa etapa terminó. Los Fondos Next Generation están agotados. Lo que sigue vigente en 2026 son cuatro mecanismos fiscales, y uno de ellos tiene fecha de caducidad inminente.
La deducción del IRPF por mejora de la eficiencia energética expira el 31 de diciembre de 2026 para viviendas individuales. Eso significa que la obra tiene que estar pagada dentro de este año y que el certificado energético posterior debe expedirse antes del 1 de enero de 2027. Si estás valorando una instalación y quieres aprovecharla, el margen es de meses, no de años.
| Incentivo | Cuánto | Requisito clave |
| IRPF 20% | Base 5.000 €/año | Reducir un 7% la demanda de calefacción y refrigeración |
| IRPF 40% | Base 7.500 €/año | Reducir un 30% el consumo de energía primaria no renovable, o alcanzar letra A o B |
| IRPF 60% | Base 5.000 €/año, 15.000 € acumulados | Rehabilitación energética de edificio completo |
| IBI | Hasta el 50% de la cuota, varios años | Que la ordenanza de tu municipio lo contemple |
| ICIO | Hasta el 95% del impuesto | Licencia o comunicación previa |
| CAE | 200-450 € pago único | Gestión a través de Sujeto Delegado |
Y aquí está lo que casi ningún artículo te cuenta: no toda instalación fotovoltaica da derecho a deducción. El tramo del 20% exige reducir demanda térmica, cosa que las placas no hacen. El del 40% exige acreditar un 30% menos de energía primaria no renovable, y que eso se cumpla depende del punto de partida de tu vivienda, no de la instalación en sí. Lo desarrollo más abajo.
En este artículo vamos a ver qué queda vigente, qué requisitos técnicos hay que cumplir para que Hacienda no te tumbe la deducción, y cómo se apila todo en un caso real con números. Si lo que buscas es el panorama técnico completo, desde el inversor hasta las baterías, lo tienes en nuestra guía de autoconsumo fotovoltaico.
El cambio de paradigma: del caos administrativo a la certidumbre fiscal
Para evaluar la viabilidad económica de un proyecto fotovoltaico en 2026 hay que asumir que el modelo basado en subvenciones directas ha demostrado ser inestable.
Entre 2021 y 2024 el autoconsumo en España creció impulsado por los Fondos Europeos Next Generation. Las ayudas podían cubrir entre el 40% y el 50% del coste inicial, y sobre el papel los números eran atractivos. Sin embargo, la ejecución administrativa no estuvo a la altura del volumen de solicitudes. Comunidades autónomas saturadas, expedientes paralizados durante más de dos años y fondos agotados antes de resolver toda la demanda generaron una situación que el sector conoce bien.
Muchos propietarios ejecutaron su instalación contando con una subvención que todavía hoy no han cobrado. Desde el punto de vista financiero, eso significa que el flujo de caja previsto no se materializó en el plazo esperado. Y cuando el flujo de caja falla, el ROI también se altera.
En ingeniería económica no se puede construir un proyecto sólido apoyándolo en una variable incierta. Si la rentabilidad depende de que una ayuda sea concedida y pagada en plazo, el modelo financiero es frágil. La inversión debe sostenerse por sí misma, incluso en el escenario conservador de “cero subvención”.
El enfoque actual es distinto. En lugar de esperar una transferencia futura, se estructura la instalación dentro del marco fiscal vigente. Eso cambia completamente la naturaleza del retorno. Las deducciones en la cuota estatal del IRPF y las bonificaciones municipales en IBI o ICIO no funcionan como convocatorias competitivas. Son mecanismos reglados: si se cumplen los requisitos técnicos y se acredita la mejora energética mediante certificación, el beneficio fiscal se aplica.
No hay cupos que se agoten ni listas de espera plurianuales. Hay cumplimiento normativo, certificación y aplicación automática en la declaración correspondiente. Desde el punto de vista financiero, eso transforma una expectativa en un escenario previsible.
Ese es el verdadero cambio que define el autoconsumo residencial en 2026. La rentabilidad ya no se basa en confiar en una resolución administrativa futura, sino en diseñar el proyecto para optimizar una fiscalidad que ya está en vigor. Y cuando el ahorro es previsible, el cálculo del retorno deja de ser optimista y pasa a ser técnico.
Deducciones en el IRPF: el verdadero motor económico
Si la subvención directa funcionaba como una apuesta incierta, la deducción en el IRPF es un mecanismo fiscal reglado. Está prorrogada hasta el 31 de diciembre de 2026 para viviendas individuales y permite recuperar una parte muy relevante de la inversión directamente en la Declaración de la Renta siguiente a la ejecución. Aquí no hay discrecionalidad política ni convocatorias competitivas. Pero tampoco hay improvisación posible. Hacienda exige justificación técnica estricta.
Tramos de 40% o 60%: Qué cambia realmente
La cuantía de la deducción depende del impacto energético certificado tras la obra.
- La deducción del 40%: Es la más habitual en vivienda unifamiliar, exige acreditar una reducción mínima del 30% en el consumo de energía primaria no renovable. La base máxima anual es de 7.500 €, lo que permite una deducción de hasta 3.000 € en ese ejercicio.
- La deducción del 60%: Está vinculada a actuaciones de rehabilitación energética de mayor alcance. Aunque inicialmente se asoció a edificios plurifamiliares, también puede aplicarse a viviendas unifamiliares consideradas como edificio completo. Mantiene el requisito de reducción del 30%, pero eleva la base máxima acumulada a 15.000 €, con un límite anual de 5.000 €. Esto permite deducir hasta 3.000 € por año y arrastrar el exceso durante los cuatro ejercicios siguientes, alcanzando un retorno potencial total de hasta 9.000 €.
La diferencia no es menor. En términos financieros, el tramo del 60% transforma el calendario de recuperación de la inversión.
El requisito técnico que no admite errores: Los certificados CEE
La deducción no se basa en estimaciones comerciales ni en simulaciones de software interno de la instaladora. Se basa en certificación energética oficial. Se necesitan dos Certificados de Eficiencia Energética emitidos por técnico competente.
El certificado previo debe estar en vigor antes de ejecutar la obra y no puede tener más de dos años de antigüedad. Ese documento fija la línea base energética de la vivienda.
Una vez ejecutada y legalizada la instalación, se emite el certificado posterior. La comparación entre ambos debe reflejar una reducción superior al 30% en el indicador de energía primaria no renovable.
Si la instalación se ejecuta y después se intenta emitir un certificado “retroactivo”, la deducción se pierde. No es subsanable. Además, todos los pagos deben realizarse mediante medios bancarios que dejen trazabilidad. Una factura abonada en efectivo invalida la deducción completa. Hacienda no discute porcentajes: aplica o no aplica.
La variable que muchos olvidan: tu propia cuota fiscal
La deducción no es una transferencia directa; se aplica sobre la cuota íntegra estatal del IRPF. Eso significa que solo puedes deducir hasta el importe que realmente hayas generado en impuesto.
Si tu cuota estatal anual es de 1.500 €, no puedes aplicarte 3.000 € en un solo ejercicio, aunque cumplas todos los requisitos técnicos. En el tramo del 40%, el importe no absorbido se pierde. En el tramo del 60%, el exceso puede arrastrarse a ejercicios posteriores dentro del límite temporal permitido.
Este punto es crítico en la planificación financiera. Antes de diseñar la instalación, conviene analizar tu base liquidable y tus retenciones reales. La ingeniería fiscal empieza por conocer tu propia capacidad de absorción.
Cuando la estructura está bien planteada, la deducción del IRPF deja de ser un incentivo abstracto y se convierte en una herramienta directa de financiación parcial de la instalación. Pero solo funciona si se diseña correctamente desde el principio.
Bonificaciones municipales: Ahorro mediante el IBI e ICIO
La deducción del IRPF depende del marco estatal y de tu nivel de ingresos. Pero existe una segunda capa de rentabilidad que se decide a escala local y que, bien aprovechada, tiene un impacto directo en el flujo de caja del proyecto: las ordenanzas fiscales municipales.
Desde el punto de vista de la ingeniería económica, estas bonificaciones son especialmente interesantes porque no dependen de convocatorias competitivas ni de fondos limitados. Si la ordenanza municipal las contempla y la instalación está correctamente legalizada mediante su correspondiente Certificado de Instalación Eléctrica (CIE), el derecho al descuento es automático.
IBI: Un ahorro recurrente que acorta el payback
El Impuesto sobre Bienes Inmuebles es uno de los tributos más relevantes para cualquier propietario. La Ley Reguladora de las Haciendas Locales permite a los ayuntamientos aplicar bonificaciones de hasta el 50% de la cuota íntegra para viviendas que incorporen sistemas solares térmicos o fotovoltaicos.
La clave no es el porcentaje, sino la recurrencia. No se trata de una ayuda puntual, sino de un ahorro anual sostenido en el tiempo.
Un ejemplo sencillo lo ilustra bien. Una vivienda que paga 800 € de IBI al año y obtiene una bonificación del 50% durante cinco ejercicios reducirá su impuesto en 400 € anuales. En cinco años habrá acumulado 2.000 € de ahorro directo. Esa cantidad, sumada a la deducción del IRPF y al ahorro en la factura eléctrica, altera de forma significativa el periodo de amortización.
En muchos estudios financieros, el IBI es el factor que inclina definitivamente la balanza.
Conviene, sin embargo, revisar la letra pequeña. Cada ayuntamiento define sus propios requisitos. Algunos exigen una potencia mínima instalada; otros condicionan la bonificación a un porcentaje máximo del coste total de la instalación. También pueden limitar el número de años de aplicación. No existe homogeneidad nacional.
ICIO: impacto menor, pero reducción inmediata del CAPEX
El Impuesto sobre Construcciones, Instalaciones y Obras se abona al solicitar licencia o presentar comunicación previa. Suele situarse en torno al 4% del presupuesto de ejecución material.
Las ordenanzas municipales pueden bonificar hasta el 95% de este impuesto. En una instalación de 6.000 €, el ICIO rondaría los 240 €. Con la bonificación máxima, el importe efectivo podría reducirse a apenas 12 €. No cambia la estructura financiera del proyecto, pero sí reduce el desembolso inicial y mejora el flujo de caja desde el primer momento.
El factor geográfico
El único inconveniente de esta capa fiscal es su desigualdad territorial. Dos viviendas con características idénticas pueden tener retornos financieros muy distintos simplemente por pertenecer a municipios diferentes.
Por eso, cualquier estudio de viabilidad serio debe incluir la revisión actualizada de las ordenanzas fiscales del municipio concreto. Presupuestar una bonificación que fue eliminada el año anterior no es un error administrativo; es un error de diseño financiero.
En 2026, el código postal sigue siendo una variable económica. Y en proyectos energéticos, ignorarlo cuesta dinero.
Ayudas autonómicas: lo que queda del modelo de subvención directa
El modelo de convocatoria pública no ha desaparecido del todo. Los grandes programas estatales financiados con fondos europeos sí están cerrados, pero varias comunidades autónomas mantienen líneas propias con presupuesto regional.
La diferencia respecto a la etapa Next Generation es de escala y de enfoque. Ya no son programas masivos dirigidos al residencial, sino convocatorias más pequeñas y a menudo orientadas a otros destinatarios: empresas, entidades locales, comunidades energéticas o sectores concretos. Para una vivienda particular, la disponibilidad es desigual según dónde vivas y según el año.
Por eso este apartado no lleva una tabla con las 17 comunidades. Cualquier listado así queda obsoleto en meses, y una convocatoria cerrada presentada como abierta es peor que no dar información. Lo útil es saber cómo comprobarlo tú mismo.
Dónde mirar, en este orden:
- La agencia energética de tu comunidad autónoma. Casi todas tienen una: IDAE a nivel estatal, y a nivel autonómico organismos como la Agencia Andaluza de la Energía, el ICAEN en Cataluña, el IVACE en la Comunidad Valenciana o el EVE en el País Vasco. Ahí se publican las convocatorias y sus bases.
- El boletín oficial de tu comunidad. Es donde aparecen las convocatorias antes de que las recojan los medios o los comparadores.
- La ordenanza fiscal de tu ayuntamiento, para el IBI y el ICIO, que es lo que ya hemos visto en el apartado anterior.
Y una advertencia de método, que es la misma que atraviesa todo este artículo: no construyas el estudio de viabilidad contando con una subvención que aún no te han concedido. Trátala como un extra que mejora el retorno si llega, nunca como la base que hace viable el proyecto. Lo aprendimos por las malas entre 2021 y 2024, con miles de instalaciones ejecutadas esperando un ingreso que en muchos casos tardó años.
Si la instalación no se sostiene con el ahorro energético, la deducción fiscal y las bonificaciones municipales, no se sostiene.
El nuevo mercado de los CAEs: Monetizando tu ahorro energético
Si las subvenciones directas marcaron una etapa pasada y la fiscalidad define el presente, los Certificados de Ahorro Energético (CAE) representan una nueva capa de rentabilidad que en 2026 empieza a consolidarse.
Hasta hace poco, cuando una instalación fotovoltaica reducía en 3.000 kWh anuales el consumo procedente de la red, el beneficio era exclusivamente el ahorro en la factura eléctrica. Ese ahorro tenía valor, pero no era negociable. Ahora sí lo es. El sistema de CAE convierte el ahorro energético en un activo transferible.
Cómo funciona el mecanismo
El Ministerio para la Transición Ecológica establece obligaciones anuales de ahorro energético para las grandes comercializadoras de energía, conocidas como Sujetos Obligados. Estas compañías deben acreditar que han contribuido a reducir el consumo energético nacional.
Para cumplir con esa obligación tienen dos vías: aportar dinero al Fondo Nacional de Eficiencia Energética o adquirir ahorros energéticos reales generados por terceros.
Un CAE certifica que se ha conseguido un ahorro de 1 kWh anual. Es un documento electrónico validado dentro del sistema oficial. Cuando instalas un sistema fotovoltaico, generas un ahorro estandarizado que está recogido en fichas técnicas oficiales. A través de un intermediario acreditado (denominado Sujeto Delegado) puedes ceder ese ahorro y recibir una compensación económica. En términos prácticos, vendes el derecho de ese ahorro a una comercializadora que necesita cumplir su cuota.
Qué significa esto en términos reales
Conviene ajustar expectativas. No se trata de una ayuda masiva ni de una subvención estructural que transforme por completo el proyecto. El valor del CAE depende del mercado. Su precio fluctúa en función de la oferta y la demanda entre Sujetos Obligados y Delegados.
En una instalación residencial estándar de alrededor de 5 kWp, la monetización de los CAE suele traducirse en un ingreso único que, en condiciones habituales, se mueve en una horquilla aproximada de 200 a 450 euros. La cifra concreta depende del precio de mercado en ese momento y de la zona climática donde esté ubicada la vivienda.
No cambia la viabilidad del proyecto por sí solo, pero sí reduce ligeramente el CAPEX neto en el primer año.
La ventaja estratégica: Es un ingreso compatible
El valor real del sistema no está en su magnitud individual, sino en su compatibilidad. La venta de CAE puede acumularse con la deducción del IRPF y con las bonificaciones municipales. No compite con ellas; se suma.
Cuando se incorpora correctamente al flujo de caja del proyecto, el CAE actúa como una reducción adicional del desembolso inicial. No requiere esperar convocatorias ni resoluciones administrativas prolongadas, ya que se articula como una transacción validada dentro del propio sistema energético.
En términos de ingeniería financiera, es una capa más en la estructura de rentabilidad. No sustituye a las demás, pero mejora ligeramente el punto de partida del retorno. Y en proyectos donde cada año de payback cuenta, incluso una reducción moderada del CAPEX tiene impacto.
| Tipo de Incentivo | Naturaleza económica | Ahorro Máximo Estimado | Requisito Técnico Clave | Plazo de monetización |
| IRPF (Tramo 40%) | Deducción Estatal | Hasta 3.000 € | Reducción >30% Energía Primaria (CEE previo y posterior) | Anual (Siguiente Declaración) |
| IRPF (Tramo 60%) | Deducción Estatal | Hasta 9.000 € | Rehabilitación de edificio completo + CEE (ver matices) | Plurianual (Hasta 4 años extra) |
| IBI | Bonificación Municipal | 50% de la cuota (Durante 3 – 5 años) | Certificado de Instalación (CIE) y Ordenanza Local vigente | Recurrente (Ahorro anual directo) |
| ICIO | Bonificación Municipal | Hasta 95% del impuesto | Comunicación previa o Licencia de obra | Inmediato (Reducción del CAPEX) |
| Sistema CAE | Venta en Mercado Privado | 200 € – 450 € (Pago único) | Ficha oficial del MITECO gestionada por Sujeto Delegado | Corto plazo (Liquidación tras validar) |
Caso práctico de ingeniería económica: el Cash Flow real en 2026
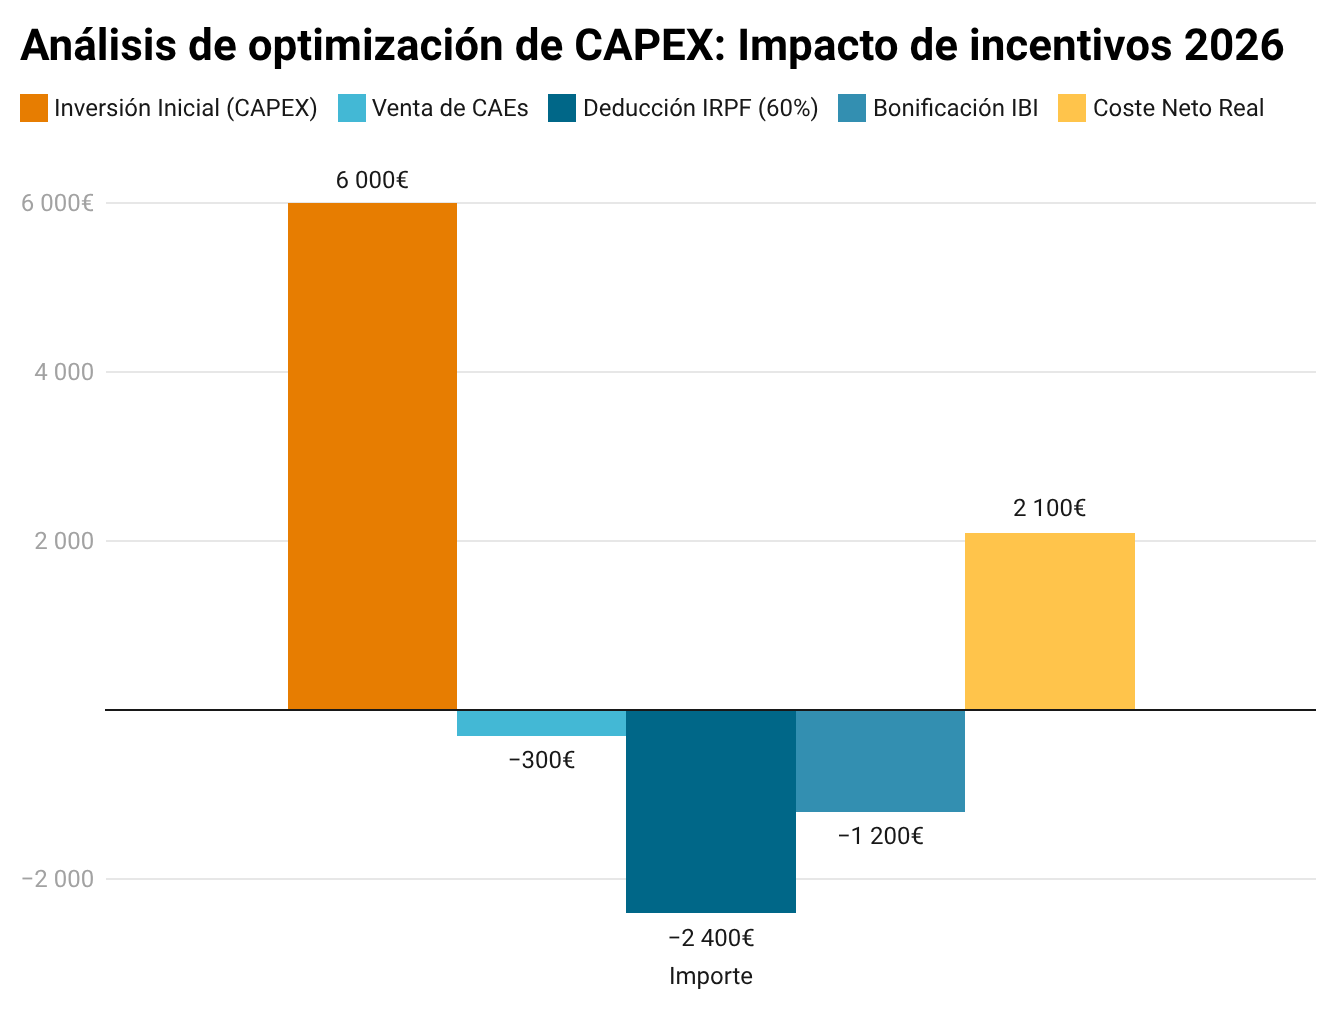
Vamos a modelar un escenario realista para una vivienda unifamiliar y construir el flujo de caja sin suposiciones optimistas.
Parámetros de partida
- Potencia instalada: 5 kWp, con módulos de gama actual
- Inversión total (CAPEX con IVA): 6.000 €, dentro del rango de mercado para esa potencia (desglose por partidas)
- Ahorro eléctrico anual estimado (autoconsumo + excedentes): 800 €
- IBI anual de la vivienda: 800 €
Sin aplicar ningún incentivo fiscal, el payback simple sería:
6.000 € / 800 € = 7,5 años
Es un retorno razonable para un activo con vida útil superior a 25 años. Ahora aplicamos las herramientas fiscales disponibles en 2026.
Apilamiento financiero (Tax Stacking)
1. Monetización del CAE (Año 1)
Venta del ahorro certificado a través de Sujeto Delegado.
Ingreso estimado: −300 €
CAPEX ajustado: 6.000 − 300 = 5.700 €
2. Deducción IRPF del 40%
Se certifica una reducción superior al 30% de energía primaria no renovable mediante CEE previo y posterior. Es el tramo aplicable a una instalación fotovoltaica en vivienda individual.
Base máxima anual: 6.000 € (por debajo del tope de 7.500 €)
Deducción (40%): −2.400 €
CAPEX ajustado: 5.700 − 2.400 = 3.300 €
Este importe se aplica en la declaración del ejercicio siguiente, y solo si tu cuota íntegra estatal lo permite. Si tu cuota es inferior, el exceso se pierde: es la limitación que veíamos antes.
3. Bonificación del IBI (3 años al 50%)
Ahorro anual: 400 €
Periodo: 3 años
Ahorro total: −1.200 €
CAPEX efectivo final: 3.300 − 1.200 = 2.100 €
Resultado financiero
Coste neto real soportado: 2.100 €, repartido a lo largo de los tres primeros años.
La instalación genera 800 € anuales de ahorro energético desde el primer año, así que el flujo de caja acumulado se vuelve positivo en torno al tercer año. A partir de ahí, el sistema produce ahorro neto durante más de dos décadas.
Frente a los 7,5 años de payback simple sin incentivos, la estructura fiscal reduce el retorno a menos de la mitad. No es el «coste cero» que prometía la publicidad de los fondos europeos, pero es un número real, verificable y que no depende de ninguna resolución administrativa.
Y si tu vivienda entra en el tramo del 60%
Existe la interpretación de que una vivienda unifamiliar puede considerarse edificio completo a efectos de la deducción del 60%. Si tu caso encaja, la base máxima sube a 15.000 € acumulados con un límite de 5.000 € anuales, y el exceso puede arrastrarse durante los cuatro ejercicios siguientes.
Ahora bien, este tramo está pensado para actuaciones de rehabilitación energética que afecten al conjunto del edificio, no para una instalación aislada. Antes de contar con él, consúltalo con un asesor fiscal o revisa las consultas vinculantes de la Dirección General de Tributos aplicables a tu caso. La diferencia entre acertar y equivocarse aquí son varios miles de euros.
Lectura técnica del resultado
Este escenario no depende de una subvención incierta. Se apoya en:
- Certificación energética correcta
- Capacidad fiscal suficiente para absorber la deducción
- Ordenanza municipal favorable
- Precio de mercado razonable del CAE
Si alguna de esas variables cambia, el retorno se ajusta, pero incluso eliminando el CAE o reduciendo la bonificación del IBI, el periodo de amortización seguiría siendo claramente competitivo.
Lo relevante no es solo que el ROI sea corto. Lo relevante es que el riesgo administrativo es bajo y el flujo de caja es previsible. En 2026, esa previsibilidad es lo que convierte al autoconsumo bien estructurado en un activo financiero técnicamente sólido.
Cierre técnico: La rentabilidad depende del diseño
El mercado del autoconsumo en 2026 ya no gira en torno a convocatorias inciertas ni a subvenciones puntuales. La rentabilidad de una instalación residencial depende, sobre todo, de cómo se estructure el proyecto desde el punto de vista técnico y fiscal.
El resultado económico no es aleatorio. Se construye.
A día de hoy, el rendimiento financiero de una instalación fotovoltaica unifamiliar se apoya en tres pilares bien definidos:
- Rigor documental (IRPF): Los Certificados de Eficiencia Energética previo y posterior no son un mero trámite administrativo. Son el requisito técnico que permite acceder a deducciones fiscales relevantes. Sin esa documentación correctamente tramitada, la rentabilidad proyectada se desmorona.
- Conocimiento normativo local (IBI e ICIO): Las ordenanzas municipales influyen directamente en el flujo de caja de los primeros años. Dimensionar la instalación cumpliendo los requisitos específicos del ayuntamiento puede marcar diferencias significativas en el retorno.
- Optimización del ahorro generado (CAEs): El ahorro energético ya no solo reduce la factura eléctrica. Puede convertirse en un ingreso adicional si se monetiza correctamente dentro del sistema de Certificados de Ahorro Energético. No es el factor decisivo, pero sí una mejora incremental del resultado financiero.
La conclusión operativa es sencilla: si un estudio de viabilidad necesita una subvención incierta para ser atractivo, el planteamiento económico es débil. Un proyecto bien dimensionado debería sostenerse con ahorro energético real y con herramientas fiscales consolidadas.
Con los costes actuales del hardware y una ejecución técnica adecuada, el autoconsumo residencial puede ofrecer retornos sólidos y previsibles. No por efecto de ayudas extraordinarias, sino por un diseño financiero coherente desde el inicio.
Además de la estructura fiscal, elegir el equipo adecuado es vital para garantizar el retorno a 25 años. Invertir en inversores de primer nivel con una gestión eficiente de excedentes asegura que cada kilovatio hora generado cuente a tu favor.